

KERAJAAN menjangkakan sebahagian besar hasil yang dikutip pada 2026 akan digunakan untuk perbelanjaan mengurus, seperti gaji penjawat awam, bayaran faedah hutang dan operasi perkhidmatan awam. Ini meninggalkan ruang yang kecil untuk membiayai pembangunan. Cabaran Belanjawan 2027 ialah memastikan bantuan rakyat dan projek pembangunan dapat diteruskan sambil defisit fiskal dikurangkan.
Dalam Belanjawan 2026, kerajaan menjangkakan hasil sebanyak RM343.1 bilion, sementara RM338.2 bilion diperuntukkan untuk perbelanjaan mengurus. Jika hasil dan perbelanjaan menepati angka tersebut, hanya RM4.9 bilion daripada hasil itu tinggal untuk menampung perbelanjaan pembangunan yang diperuntukkan sebanyak RM81 bilion.
Ini menunjukkan hasil kerajaan masih belum mencukupi untuk membiayai keseluruhan perbelanjaannya. Bagaimanapun, RM4.9 bilion itu bukan wang tunai yang tersedia untuk dibelanjakan sekarang. Angka tersebut ialah hasil pengiraan berdasarkan anggaran belanjawan. Jumlah sebenar hanya dapat diketahui selepas mengambil kira hasil yang dikutip dan perbelanjaan yang dibuat sepanjang tahun.


Ruang kewangan kerajaan bergantung pada kedua-dua belah belanjawan iaitu hasil yang diterima dan wang yang dibelanjakan. Oleh itu, usaha mengurangkan defisit perlu melihat bagaimana kutipan hasil dapat diperkukuh, di samping memastikan perbelanjaan digunakan dengan berkesan.
Defisit turun tetapi hutang belum tentu berkurang
Menurut Kenyataan Prabelanjawan 2027 Kementerian Kewangan (MOF), defisit menurun daripada 6.4 peratus Keluaran Dalam Negara Kasar (KDNK) pada 2021 kepada 3.7 peratus pada 2025. Sasaran asal bagi 2026 pula ialah 3.5 peratus. Pencapaian 2025 perlu dibezakan daripada anggaran 3.8 peratus yang digunakan ketika Belanjawan 2026 dibentangkan.
“Penurunan defisit bermakna jumlah hutang baharu turun dan terkawal” menurut Kenyataan Prabelanjawan 2027 MOF.
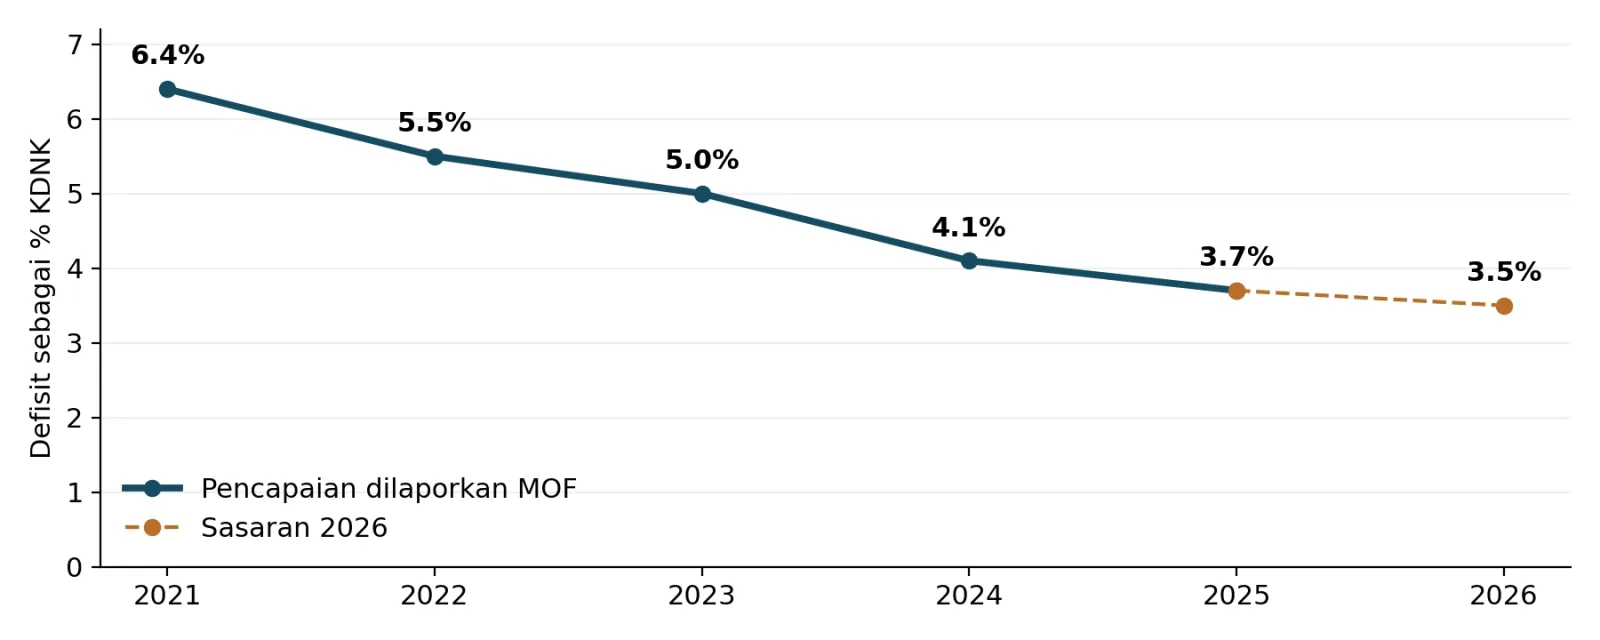
Defisit berlaku apabila perbelanjaan kerajaan melebihi hasilnya. Defisit yang lebih kecil bermakna jurang tersebut mengecil tetapi kerajaan masih memerlukan pembiayaan. Oleh itu, penurunan nisbah defisit tidak boleh disamakan dengan penurunan jumlah hutang. Nisbah itu juga dipengaruhi saiz ekonomi bukan perubahan perbelanjaan semata-mata.
Ke mana ruang hasil kerajaan pergi

Berdasarkan anggaran tersebut, bagi setiap RM100 hasil kerajaan, kira-kira RM98.60 diperlukan untuk perbelanjaan mengurus. Ini menunjukkan sebahagian besar hasil sudah diperuntukkan bagi komitmen sedia ada, sekali gus mengehadkan ruang untuk membiayai keperluan tambahan.
Antara komitmen tersebut ialah caj khidmat hutang, iaitu bayaran faedah bagi pinjaman kerajaan dan bayaran keuntungan bagi pembiayaan Islam. Sebanyak RM58.3 bilion diperuntukkan bagi tujuan ini pada 2026, bersamaan kira-kira 17 peratus daripada anggaran hasil kerajaan. Jumlah itu tidak termasuk bayaran balik pokok hutang.
Pada masa sama, gaji, persaraan dan operasi perkhidmatan awam memerlukan pembiayaan berterusan. Pengurangan peruntukan tanpa melihat fungsi boleh menjejaskan penyampaian perkhidmatan. Pilihan kerajaan perlu berpandukan program yang boleh diperbaiki atau disusun semula, serta keperluan yang perlu dilindungi.
Subsidi boleh mengubah perancangan asal
Tekanan luar turut mempengaruhi ruang belanja. Dalam Kenyataan Prabelanjawan 2027, MOF menyatakan bil subsidi bahan api 2026 boleh mencapai RM40 bilion susulan konflik Asia Barat. Angka itu merupakan kemungkinan yang dinyatakan kerajaan, bukan jumlah perbelanjaan akhir yang telah disahkan.
Subsidi melindungi pengguna daripada kejutan harga, tetapi peningkatan kosnya boleh mengecilkan ruang untuk keperluan lain jika hasil tidak bertambah seiring. Subsidi bahan api hanyalah satu bahagian daripada perbelanjaan kerajaan. Kenaikan kosnya boleh menambah tekanan kepada belanjawan, tetapi kedudukan defisit tetap bergantung pada keseluruhan hasil dan perbelanjaan.
Belanjawan 2027 perlu menjelaskan jangkaan harga tenaga dan jumlah bantuan yang menjadi asas perancangan perbelanjaan kerajaan. Jika kos sebenar meningkat, kerajaan juga perlu menerangkan bagaimana tambahan itu akan ditampung, sama ada melalui peningkatan hasil, penjimatan perbelanjaan, perubahan program atau pinjaman.
Pembangunan perlu dinilai melalui manfaatnya
Kerajaan tidak perlu memotong semua perbelanjaan untuk mengurangkan defisit. Jika pertambahan hasil melebihi pertambahan perbelanjaan, kerajaan masih boleh menambah peruntukan bagi keperluan tertentu sambil mengecilkan jurang antara hasil dengan perbelanjaan. Namun, anggaran hasil perlu realistik supaya perbelanjaan tambahan itu mampu dibiayai pada tahun berikutnya.
Menangguhkan kerja penyelenggaraan atau projek penting pula boleh menjimatkan wang buat sementara waktu, tetapi membawa kos yang lebih besar kemudian. Jalan yang dibiarkan rosak mungkin memerlukan pembaikan lebih mahal, manakala kerosakan peralatan di hospital boleh melambatkan rawatan. Oleh itu, kerajaan perlu menilai kesan penangguhan sebelum memutuskan perbelanjaan yang mahu dikurangkan.
Bagi perniagaan, jalan yang baik, bekalan air dan elektrik yang stabil serta pekerja yang terlatih membantu melancarkan operasi dan mengurangkan kos. Peruntukan pembangunan boleh menyokong keperluan ini, tetapi manfaatnya hanya dirasai apabila projek disiapkan dan kemudahan berfungsi dengan baik. Sebab itu, jumlah peruntukan perlu dinilai bersama hasil pelaksanaannya.
Apa yang wajar dijelaskan dalam Belanjawan 2027
Kenyataan prabelanjawan MOF sudah menggariskan perhatian kepada kecekapan perbelanjaan dan penilaian hasil program. Belanjawan 2027 wajar memperincikannya melalui ukuran yang boleh diperiksa: kos yang dijimatkan, projek yang disiapkan dan perubahan pada mutu perkhidmatan.
Kerajaan juga wajar menerangkan punca pertambahan hasil dan tahap kebergantungan pada penerimaan yang boleh berubah. Bagi program bantuan, penilaian perlu melihat siapa yang menerima manfaat, kecukupan sokongan dan sama ada mereka yang layak tercicir. Untuk pembangunan pula, status projek dan kos penyelenggaraan perlu dibentangkan bersama peruntukan.
Belanjawan 2027 perlu menunjukkan bagaimana kerajaan mahu mengecilkan defisit: melalui pertambahan hasil, penjimatan perbelanjaan atau gabungan kedua-duanya. Penjelasan itu perlu disertai keutamaan yang jelas supaya rakyat dapat menilai sama ada bantuan, perkhidmatan awam dan pembangunan terus mendapat pembiayaan yang mencukupi.
Artikel Dahulu Berkaitan:
Belanjawan 2027: Rakyat mahu bantuan kekal, tetapi bagaimana kerajaan mahu membayarnya?
Belanjawan 2027 tumpu ringankan beban rakyat — Anwar
Pembentangan Belanjawan 2027 diawalkan ke 3.30 petang
[Belanjawan 2027] SARA perlu ditambah atau diperluas?
[Belanjawan 2027] Kuota petrol 300 liter, apa seterusnya?
Kerajaan kekalkan SST, serap elemen GST bagi kurangkan cukai bertindih