

PENDAPATAN seorang penghantar makanan atau peniaga kecil boleh masuk hampir setiap hari, tetapi jumlahnya berubah mengikut tempahan dan jualan. Apabila mahu membeli rumah pertama, persoalannya bukan sekadar berapa banyak yang diperoleh bulan ini. Mereka juga perlu menunjukkan bahawa pendapatan tersebut mampu menampung ansuran untuk tempoh yang panjang.
Skim Jaminan Kredit Perumahan (SJKP) menyediakan laluan pembiayaan kepada golongan tanpa pendapatan tetap. Menjelang Belanjawan 2027, keberkesanannya wajar dinilai melalui peluang mendapatkan pembiayaan dan kemampuan penerima meneruskan bayaran selepas memiliki rumah.
Menurut Kementerian Kewangan (MOF) dalam ucapan bertarikh 15 April 2026, Belanjawan 2026 meneruskan SJKP dengan jaminan pembiayaan sehingga RM20 bilion dan sasaran membantu lebih 80,000 pembeli rumah pertama. Angka ini ialah kapasiti jaminan dan sasaran penerima, bukan jumlah pembiayaan yang sudah disalurkan.


Jaminan kerajaan menyokong pembiayaan yang diberikan oleh institusi kewangan. Pembeli masih perlu membayar balik pinjaman. Permohonan dibuat melalui institusi kewangan yang menyertai skim, dan kelulusan tertakluk kepada penilaian serta syarat pembiaya.
“Tiada caj / yuran yang dikenakan oleh SJKP kepada peminjam.” menurut soalan lazim rasmi SJKP. Ini merujuk caj oleh SJKP, bukan semua kos pembelian atau pembiayaan rumah.
Soalan lazim rasmi SJKP menyatakan pembiayaan maksimum RM500,000 dan tempoh sehingga 35 tahun. Bagi produk SJKP MADANI, laman rasmi menyenaraikan had RM360,000, termasuk kos tertentu seperti perlindungan pembiayaan, yuran guaman, penilaian, ubah suai dan perabot. Jaminannya sehingga 120 peratus harga rumah. Had kedua-dua produk perlu dibezakan; kemudahan tambahan juga boleh menambah jumlah hutang pembeli.
Apa yang ditunjukkan oleh data kelulusan
Rekod MOF menunjukkan skim ini sudah mempunyai penerima sebelum 2026. Namun, tempoh bagi setiap angka perlu dibaca dengan betul.
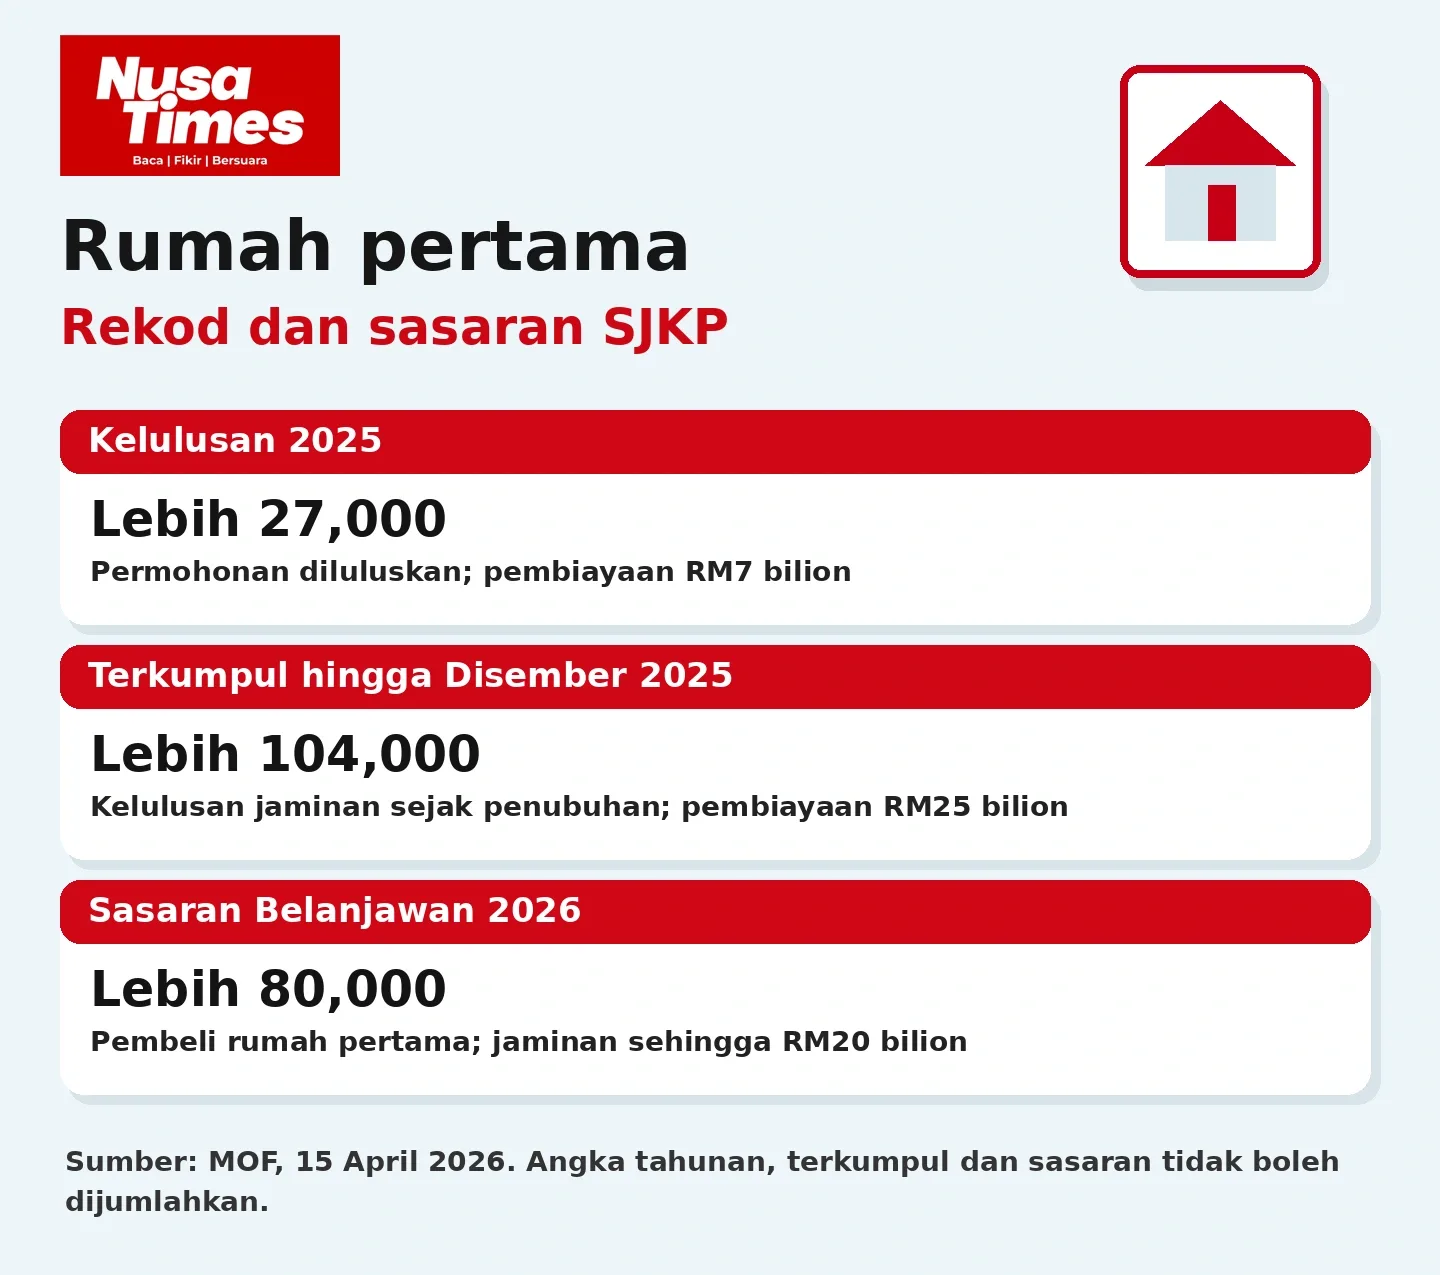
Kenyataan MOF pada 10 September 2026 masih menyebut sasaran 80,000 pembeli rumah. Kenyataan itu tidak menyertakan jumlah kelulusan bagi 2026 atau pecahan penerima mengikut pekerjaan. Oleh itu, angka tersebut belum menunjukkan berapa ramai pekerja gig dan peniaga kecil telah mendapat pembiayaan tahun ini.
Tiada slip gaji masih memerlukan bukti
SJKP menyenaraikan penyata akaun bank atau deposit enam bulan terkini, jika ada, serta surat akuan bekerja sendiri atau penyata pendapatan yang disahkan oleh pihak yang dibenarkan. Dokumen ini menyediakan cara lain untuk menunjukkan pendapatan apabila pemohon tidak mempunyai slip gaji.
Bagi peniaga, wang jualan yang masuk ke akaun belum semuanya boleh digunakan untuk membayar ansuran. Sebahagiannya diperlukan untuk membeli stok dan menanggung operasi. Bank perlu menilai pendapatan yang tinggal selepas kos perniagaan, serta perubahan pendapatan pemohon dari bulan ke bulan.
Ansuran tetap ketika pendapatan berubah
Sebagai ilustrasi, pembiayaan RM250,000 selama 35 tahun pada kadar tahunan andaian 4.5 peratus menghasilkan ansuran kira-kira RM1,183 sebulan. Pengiraan menggunakan ansuran bulanan sama rata dan kadar yang kekal sepanjang tempoh. Ini bukan kadar tawaran bank atau anggaran khusus produk SJKP.
Jika pendapatan bulanan selepas kos kerja ialah RM3,500, ansuran itu menggunakan kira-kira 34 peratus daripadanya. Apabila pendapatan turun kepada RM2,500, bahagiannya meningkat kepada kira-kira 47 peratus. Baki sekitar RM1,317 masih perlu menampung makanan, pengangkutan, bil dan komitmen lain.
Jumlah tersebut belum termasuk kos penyelenggaraan rumah, cukai taksiran atau pembaikan. Rumah yang jauh dari kawasan mencari pendapatan pula boleh menambah kos perjalanan. Maka, kemampuan memiliki rumah perlu dinilai bersama harga, lokasi dan belanja bulanan sebenar.
Apa yang perlu dinilai dalam Belanjawan 2027
Pelaporan 2026 yang lebih terperinci akan membantu menentukan pembaikan seterusnya. Jumlah permohonan, kelulusan dan pembiayaan yang telah disalurkan wajar diterbitkan bersama pecahan pekerjaan penerima. Sebab penolakan serta tempoh pemprosesan pula boleh menunjukkan sama ada masalah utama terletak pada dokumen, pendapatan atau komitmen hutang.
Skim pembiayaan berperingkat di bawah SJKP sudah diperkenalkan mulai 2025. Pembeli membayar ansuran lebih rendah pada tempoh awal sebelum bayaran meningkat mengikut jadual yang dipersetujui. Bagi pembeli tanpa gaji tetap, persoalannya ialah sama ada mereka mampu meneruskan bayaran apabila ansuran meningkat tetapi pendapatan masih turun naik.
Untuk Belanjawan 2027, kerajaan perlu menjelaskan berapa ramai pemohon tanpa gaji tetap telah mendapat pembiayaan, mengapa sebahagian permohonan ditolak dan bagaimana penerima dibantu jika pendapatan merosot. Kejayaan SJKP perlu dilihat hingga selepas pembelian, ketika pemilik mula menanggung ansuran dan belanja rumah setiap bulan.
Artikel Dahulu Berkaitan:
Belanjawan 2027 tumpu ringankan beban rakyat — Anwar
Pembentangan Belanjawan 2027 diawalkan ke 3.30 petang
Belanjawan 2027: Rakyat mahu bantuan kekal, tetapi bagaimana kerajaan mahu membayarnya?