

KUALA LUMPUR, 23 September 2026 — Bank Negara mengekalkan kadar dasar pada September, namun kesan kepada peminjam bergantung pada jenis pinjaman, kadar rujukan bank dan terma perjanjian masing-masing.
Menurut Bank Negara Malaysia (BNM), Jawatankuasa Dasar Monetari mengekalkan Kadar Dasar Semalaman (OPR) pada 2.75 peratus dalam mesyuarat 3 September 2026. Keputusan mengekalkan kadar itu bermakna tiada perubahan baharu pada penanda aras dasar tersebut, tetapi ansuran setiap peminjam tidak semestinya sama.
Pinjaman perumahan berkadar terapung biasanya dipengaruhi kadar rujukan bank dan syarat kontrak. Ada ansuran yang diselaraskan, ada pula tempoh pembiayaan yang berubah mengikut aturan produk. Peminjam perlu menyemak penyata dan notis bank sendiri sebelum mengandaikan bayaran bulan depan kekal atau berkurang.


Bagi keluarga yang sudah hampir had bajet, kadar yang stabil memberi sedikit ruang untuk merancang. Namun kos makanan, utiliti dan pengangkutan terus menentukan baki tunai. Memisahkan perbelanjaan wajib daripada pilihan membantu mengenal pasti sama ada kecemasan kecil boleh ditanggung tanpa hutang baharu.
Peniaga yang menggunakan pembiayaan modal kerja juga meneliti kadar faedah atau keuntungan, tetapi keputusan pelaburan bergantung pada jualan dan aliran tunai. Kadar dasar yang sama tidak menjamin semua permohonan pembiayaan diluluskan pada harga yang sama.
BNM menyatakan ekonomi Malaysia berkembang 5.7 peratus pada separuh pertama 2026, sambil memberi perhatian pada risiko kos dan konflik Asia Barat. Ini menjelaskan mengapa keputusan kadar perlu dilihat bersama unjuran pertumbuhan dan inflasi, bukan sebagai isyarat tunggal tentang kesihatan ekonomi.
Jika bayaran pinjaman mula membebankan, hubungi institusi kewangan lebih awal untuk membincangkan pilihan yang tersedia. Menunggu tunggakan bertambah lazimnya mengecilkan ruang penyelesaian. Bagi bakal pembeli rumah, uji kemampuan pada beberapa senario kadar dan kos hidup sebelum menandatangani komitmen jangka panjang.
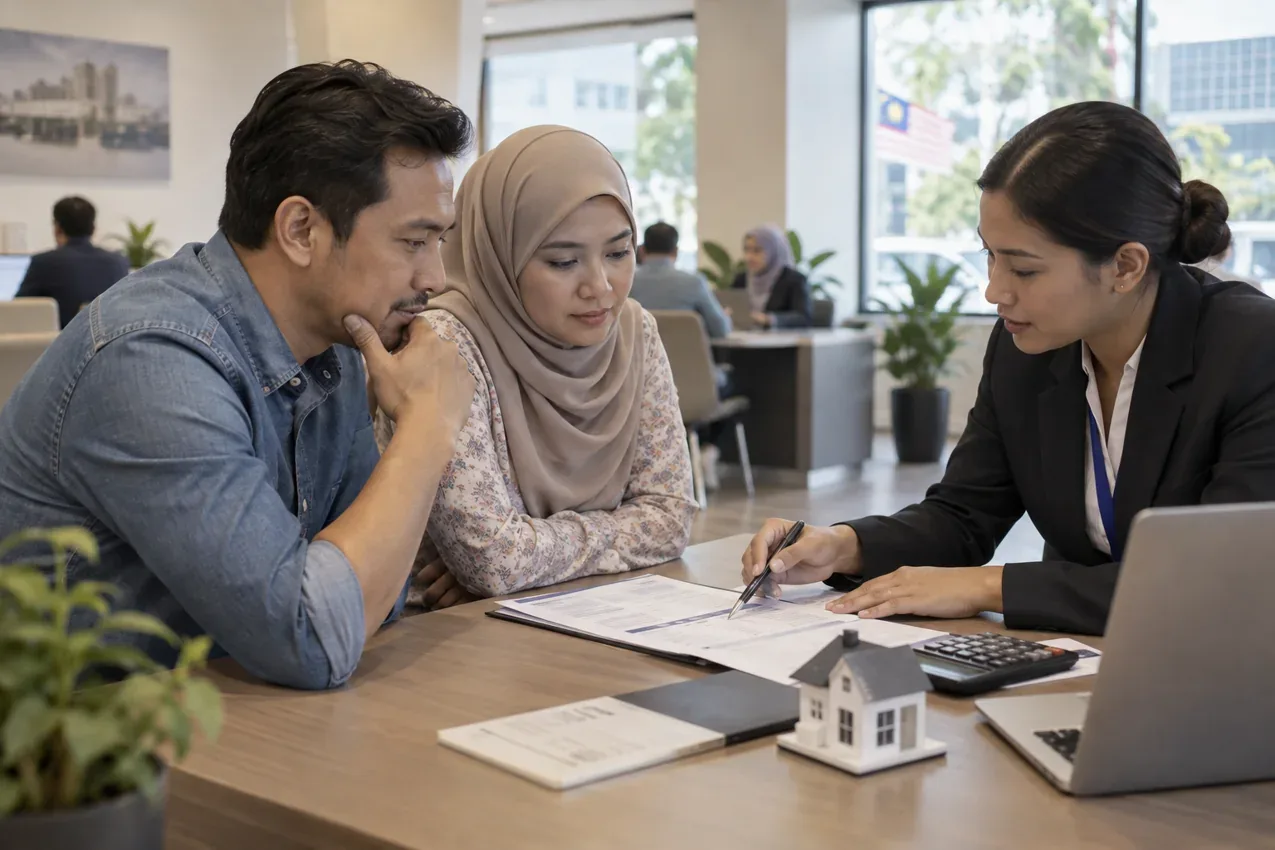
Gambar: ilustrasi janaan AI, bukan rakaman peristiwa sebenar.